 產業大帝國
聰泰(5474)櫃買業績發表會
聰泰轉型為一站式影像設計服務商,深度整合NVIDIA平台、邊緣運算與機器人方案,中長期獲利動能穩健 。
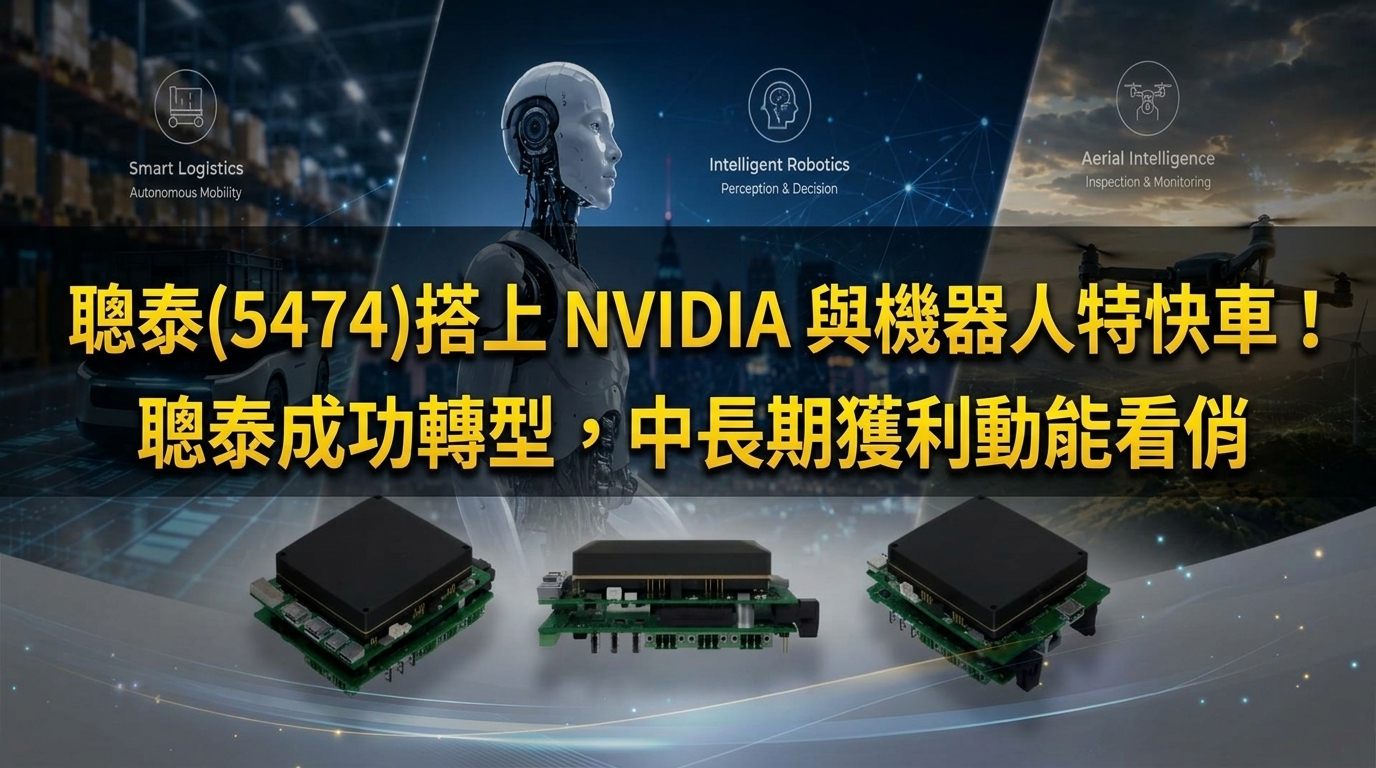
聰泰(5474 TT)深度研究報告:軟硬整合構築高競爭壁壘,NVIDIA Thor 與機器人布局開啟動能
報告日期: 2026年11月18日(依據 2026/11/17 法說會/訪談紀要整理)
一、 投資摘要與核心觀點
聰泰(5474 TT)為利基型專業影像視覺解決方案商,長期專注於解決從「鏡頭取像」到「AI 判讀」之間繁瑣的底層訊號處理工程。公司早期以影像擷取卡起家,憑藉自主研發的 SDK、FPGA 韌體與驅動程式,為客戶建立極高的轉換成本。
隨著邊緣 AI 應用加速落地,聰泰深度整合輝達(NVIDIA)平台生態系,商業模式已成功從單一硬體零組件供應商,轉型為提供 AI 邊緣運算主機及軟硬整合的「一站式專業影像設計服務商」,並開始帶動 NRE(委託設計服務)收入挹注。儘管下半年受到 AI 伺服器排擠非 AI 零組件產能影響,導致前三季累計營收微幅落後去年同期,但受惠於高單價系統出貨比重提升、產品組合優化與學習曲線改善,整體毛利率逆勢優於去年。展望後市,隨高算力 NVIDIA Thor 平台新品、機器人軟硬體方案及智慧醫療軟體陸續放量,中長期營運與獲利結構具備穩健成長動能。
二、 營運現況與財務表現分析
營收與獲利結構: 2026 年前三季累計營收約 11 億元,較去年同期略減約 5,000 萬元,但 10 月單月營收已逐步縮小與去年的差距。在新品效益顯現及生產學習曲線改善帶動下,前三季毛利率表現優於去年同期,顯示產品組合轉型成效顯著。
各產品線表現: 擷取卡、專業攝影機代工與邊緣運算平台為今年前三大營收主力。其中,本業擷取卡維持穩健成長;編碼器則為今年唯一面臨逆風的產品線,主因 Flash 與 DDR 記憶體價格大漲墊高客戶端成本,而政府專案標案預算固定,迫使客戶壓縮利潤或延緩拉貨。不過,該領域屬於剛性需求,預期隨記憶體價格波動趨緩後將重回成長軌道。
訂單能見度: 目前整體訂單能見度已延伸至 2027 年第一季(Q1),若供應鏈缺料問題順利緩解並消化積累訂單,營運仍具備明確的成長動能。
三、 核心業務轉型與技術布局
聰泰以「專業影像」為核心 DNA,在去年補齊軟體拼圖後,已正式確立六大核心業務(擷取卡、專業攝影機代工、邊緣運算平台、轉換器、編碼器、軟體方案),成功實現從底層硬體到終端軟體的一站式服務架構。各領域的重點布局與發展如下:
新一代擷取卡:
PCIe 介面由 Gen2 升級至 Gen3/Gen4,採集深度提升至 10-bit 以上,滿足廣電與高階醫療遠距協作的需求。
寬溫強固模組(SC400 M2 系列)通過多項驗證,自今年 Q2 起獲多家工業電腦(IPC)廠導入,應用於國防、重工業車載、無人載具(車、船、機)及工業檢測。
外掛式 USB 擷取盒傳輸速率升級至 20G 以上(預計年底推出),鎖定一線醫療等高階客戶。
編碼器新品: 預計今年底於日本 Inter BEE 展發表全球首款「五合一複合式編碼器」,將多元網路串流協定整合於單一設備中,大幅降低廣電與專業影音客戶的庫存與跨環境對接成本。
邊緣運算平台(對齊 NVIDIA 生態系):
既有主力包含零售與教育市場的 Pandora 系列,以及獲 2024 Computex 金獎、已開發出 14 款 Video I/O 載板以適配無人機/車/船的 AIR 系列。
因應 NVIDIA 1,000~2,000 TOPS 高算力的 Thor 世代,公司推出個人工作站與地端小型伺服器等級的 Pandora Thor,以及 I/O 更豐富的 ARC 系列,專攻人形機器人、機器狗與標準機器人,已斬獲多項 OEM/ODM 開案。
軟體與垂直領域解決方案:
既有的 NexVDO SDK 新增第五大核心模組「Qbot SDK」,封裝導航、SLAM 等機器人關鍵演算法,並與資策會合作整合 ROS2 標準,協助客戶加速開發。
監控安防軟體(NVR/VMS)於今年 Computex 發表「跨鏡追蹤」功能;近期更與大型建商集團合作開發首款輪型服務機器人,直接切入建商與公部門終端案場部署。
歷經兩年開發的智慧手術室跨平台軟體「Smart Health」將於 12 月醫療展正式發布,整合手術室視覺、遠距溝通與專業影音切換,由硬體供應延伸至醫院與大型系統整合商(SI)的客製化軟體服務。
四、 供應鏈挑戰與後續追蹤重點
AI 排擠效應與長短料現況: 自 2026 年 6 月起,受 AI 伺服器需求強勁排擠影響,消費性 PC 端與非 AI 產品線所需的被動元件、部分晶片及封測產能出現長短料與交期不穩現象,限制了公司下半年的訂單消化速度。
公司因應對策與緩解時程: 聰泰自下半年起積極與長期合作客戶溝通,爭取提前提供全年或逐月更新的預測(Forecast),藉此向晶圓與封測供應商協調產能排隊,目前多數供應商均願意配合。現階段主要變數在於小型被動元件仍有突發性的交期跳動,公司將逐月密切監控生產以加速去化積壓訂單,預期供應鏈問題將於 2027 年第一季至第二季(Q1–Q2) 期間逐步徹底解決。
五、 結論與觀察指標
聰泰透過將 20 年累積的影像軟體實力封裝為標準化 SDK 與垂直行業解決方案,成功跳脫傳統硬體製造的價格競爭,建立起「硬體設計+邊緣算力+演算法軟體」的高護城河。
後續建議重點追蹤指標:
供應鏈去化進度: 小型被動元件交期穩定度,以及積壓訂單在 2026 年第四季至 2027 年上半年的實際營收認列速度。
高算力與機器人專案放量時程: NVIDIA Thor 世代平台(Pandora Thor、ARC 系列)OEM/ODM 開案轉化為實質出貨的貢獻度,以及服務型機器人在建商與公部門案場的複製擴張速度。
軟體與 NRE 營收佔比: 智慧手術室軟體「Smart Health」於 12 月醫療展發表後的醫院與 SI 導入進度,以及 NRE 設計服務收入對整體毛利率的推升幅度。